Ci sono questioni che, quando si vende una casa, emergono subito. E ce ne sono altre che hanno la spiacevole abitudine di presentarsi quando pensavamo di avere ormai sistemato tutto.
L’accettazione tacita dell’eredità appartiene spesso alla seconda categoria.
La situazione è abbastanza frequente: avete ereditato un immobile diversi anni fa, la dichiarazione di successione è stata regolarmente presentata, le imposte sono state pagate e la casa risulta correttamente intestata a voi al Catasto. Nel frattempo magari l’avete utilizzata, affittata o semplicemente mantenuta. Poi decidete di venderla.
Trovate l’acquirente, raggiungete un accordo, firmate il preliminare e vi avvicinate tranquillamente alla data del rogito. Finché, durante i controlli sulla provenienza dell’immobile, arriva una richiesta che può lasciare piuttosto perplessi:
«Occorre trascrivere l’accettazione tacita dell’eredità.»
La prima reazione è quasi sempre la stessa:
«Come sarebbe? Ma io la successione l’ho già fatta!»
È proprio da questa domanda che voglio partire, perché dietro quella che può sembrare l’ennesima complicazione burocratica dell’ultimo momento c’è in realtà un meccanismo giuridico piuttosto preciso.
Il problema nasce soprattutto dal fatto che nel linguaggio comune tendiamo a mettere tutto nello stesso contenitore: ho ereditato la casa, ho fatto la successione, la casa è intestata a me, quindi è tutto a posto. Dal punto di vista giuridico, però, dichiarazione di successione, voltura catastale, accettazione dell’eredità e trascrizione dell’accettazione sono cose diverse.
E finché quell’immobile rimane nel patrimonio degli eredi, questa differenza può passare completamente inosservata. È quando decidiamo di venderlo che diventa necessario ricostruire con precisione la sua storia e verificare che anche nei Registri Immobiliari sia rispettata la corretta sequenza dei passaggi di proprietà.
In questo articolo cercherò quindi di spiegare, senza trasformarlo in una lezione di diritto, che cos’è l’accettazione tacita dell’eredità, perché può essere necessario trascriverla, che differenza c’è rispetto alla dichiarazione di successione e perché la questione salta fuori così spesso proprio alla vigilia di una compravendita.
Perché, come accade per molte delle verifiche che riguardano una casa, il problema non è tanto che esista un adempimento da fare.
Il problema è scoprirlo all’ultimo secondo.
1. Partiamo dall’inizio: ereditare una casa non significa automaticamente essere diventati eredi
Per capire il problema dobbiamo fare un piccolo passo indietro.
Quando una persona muore si apre la successione e vengono individuati i soggetti chiamati a succedere, sulla base della legge oppure di un eventuale testamento.
Ma essere chiamati all’eredità ed essere eredi non sono esattamente la stessa cosa.
L’articolo 459 del Codice civile stabilisce infatti che l’eredità si acquista con l’accettazione e che gli effetti di questa accettazione risalgono al momento dell’apertura della successione.
In altre parole, al momento della morte nasce la possibilità di succedere al defunto, ma l’acquisto dell’eredità avviene, in via generale, attraverso la sua accettazione.
È da qui che dobbiamo partire per comprendere tutto il resto.
2. L’eredità può essere accettata anche senza dichiarare espressamente di accettarla
Quando pensiamo all’accettazione di un’eredità potremmo immaginare un documento nel quale l’erede dichiara formalmente: «Accetto l’eredità».
Questa possibilità esiste ed è quella che definiamo accettazione espressa.
Ma il Codice civile prevede anche un’altra possibilità, molto importante nella pratica: l’accettazione tacita.
L’articolo 476 c.c. stabilisce che l’accettazione è tacita quando il chiamato all’eredità compie un atto che presuppone necessariamente la volontà di accettare e che non avrebbe il diritto di compiere se non nella qualità di erede.
Tradotto in termini più semplici: posso accettare un’eredità anche attraverso ciò che faccio, senza avere mai dichiarato formalmente di volerla accettare.
Attenzione, però: questo non significa che qualsiasi attività compiuta dopo la morte comporti automaticamente l’accettazione dell’eredità.
La legge consente infatti al chiamato di compiere determinati atti conservativi, di vigilanza e di amministrazione temporanea senza che ciò comporti necessariamente l’accettazione.
Bisogna quindi valutare la natura dell’atto concretamente compiuto.
3. E se vendo la casa che ho ereditato?
Qui arriviamo al caso che ci interessa direttamente.
Immaginiamo che Giuseppe sia proprietario di un appartamento. Alla sua morte l’immobile viene devoluto ai figli Marco e Laura.
Qualche anno dopo Marco e Laura decidono di venderlo.
La vendita è un vero e proprio atto di disposizione del bene: Marco e Laura stanno esercitando sull’immobile un potere che presuppone la loro qualità di eredi e titolari del diritto.
È proprio questo uno degli esempi più immediati attraverso i quali si comprende il funzionamento dell’accettazione tacita.
Ma attenzione, perché arrivati a questo punto dobbiamo distinguere due concetti che nel linguaggio comune vengono quasi sempre confusi.
4. Accettazione tacita e trascrizione dell’accettazione tacita non sono la stessa cosa
Quando, durante una compravendita, sentiamo dire che bisogna “fare l’accettazione tacita”, stiamo utilizzando una formula comoda, ma non sempre tecnicamente precisa.
Una cosa è l’accettazione dell’eredità.
Un’altra è la trascrizione dell’accettazione nei Registri Immobiliari.
L’accettazione tacita potrebbe essersi già verificata in precedenza attraverso un comportamento del chiamato che, secondo la legge, implica l’accettazione.
Ciò che può ancora mancare è la sua pubblicità immobiliare.
Questa distinzione è fondamentale perché ci permette finalmente di capire perché il problema emerga proprio quando l’immobile deve essere venduto.
5. Perché bisogna trascrivere l’accettazione dell’eredità?
Quando parliamo di immobili, non conta soltanto ciò che è accaduto dal punto di vista sostanziale. Esiste anche un sistema di pubblicità immobiliare, attraverso il quale vengono rese pubbliche determinate vicende giuridiche relative agli immobili.
L’articolo 2648 del Codice civile disciplina proprio la trascrizione degli acquisti a causa di morte.
Proviamo ancora una volta a ragionare con un esempio.
Giuseppe acquista un appartamento nel 2010.
Nel 2021 Giuseppe muore e l’immobile viene devoluto ai figli Marco e Laura.
Nel 2026 Marco e Laura vendono l’appartamento ad Anna.
La storia dell’immobile è quindi:
Giuseppe → Marco e Laura → Anna
Questa sequenza deve poter essere correttamente ricostruita anche attraverso i Registri Immobiliari.
Ed è qui che entra in gioco la trascrizione dell’acquisto ereditario.
6. La catena delle trascrizioni: perché non deve mancare un anello
Il concetto diventa ancora più chiaro introducendo il principio della continuità delle trascrizioni, previsto dall’articolo 2650 del Codice civile.
Possiamo immaginare la storia giuridica di un immobile come una catena.
Ogni proprietario rappresenta un passaggio:
Giuseppe → Marco e Laura → Anna
Se risulta l’acquisto di Giuseppe e successivamente viene trascritta direttamente la vendita da Marco e Laura ad Anna, senza che trovi corretta pubblicità il passaggio ereditario intermedio, nella catena manca un anello.
La trascrizione dell’accettazione dell’eredità serve quindi a rendere pubblico quel passaggio:
Giuseppe → Marco e Laura.
La successiva compravendita renderà invece pubblico il passaggio:
Marco e Laura → Anna.
A questo punto la sequenza torna ad essere completa.
7. “Ma io la successione l’ho già fatta!”
Ed eccoci tornati esattamente alla domanda dalla quale siamo partiti.
È comprensibile pensare che, una volta presentata la successione e ottenuta l’intestazione catastale dell’immobile, la questione sia definitivamente chiusa.
Il punto è che stiamo parlando di adempimenti diversi che svolgono funzioni diverse.
La dichiarazione di successione
È principalmente un adempimento di natura fiscale attraverso il quale vengono comunicati all’Amministrazione finanziaria il fenomeno successorio, i soggetti interessati e i beni compresi nell’eredità.
La voltura catastale
Serve ad aggiornare l’intestazione dell’immobile negli archivi catastali.
Dopo la successione, quindi, la visura catastale potrà correttamente riportare Marco e Laura come intestatari.
La trascrizione dell’accettazione dell’eredità
Riguarda invece la pubblicità dell’acquisto ereditario nei Registri Immobiliari e consente di inserirlo nella catena delle trascrizioni.
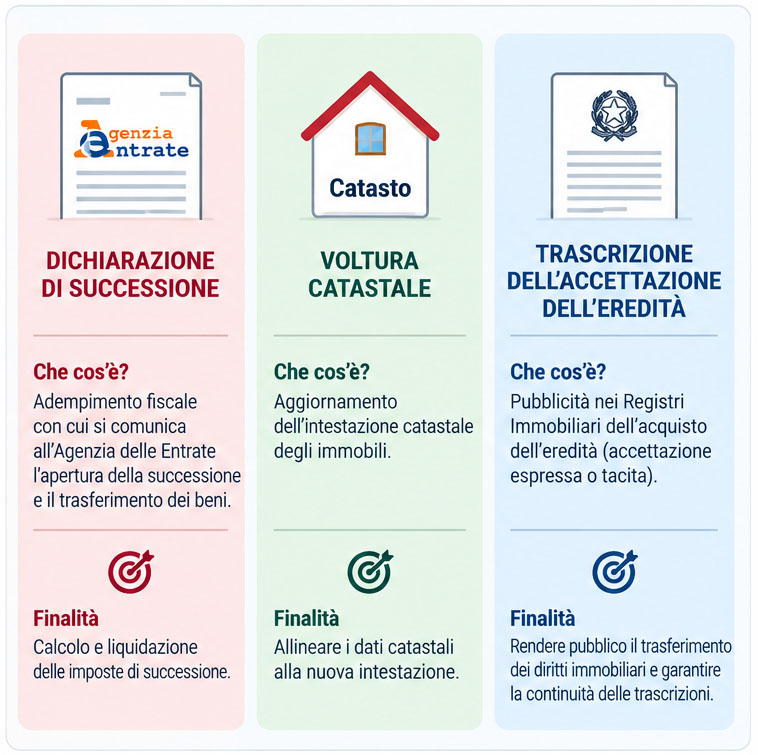
Ecco perché possiamo trovarci davanti a una situazione apparentemente contraddittoria: la successione è stata presentata, il Catasto è aggiornato, ma la trascrizione dell’accettazione dell’eredità può comunque mancare.
8. Catasto e Registri Immobiliari: attenzione a non confonderli
Questa distinzione è utile non soltanto per comprendere l’accettazione tacita, ma più in generale quando si vende un immobile.
Una visura catastale ci fornisce informazioni estremamente utili sull’immobile e sulla sua intestazione catastale.
Ma la visura catastale non sostituisce la verifica della provenienza e delle formalità presenti nei Registri Immobiliari.
Sono banche dati con funzioni differenti.
Per questo, nella preparazione di una compravendita, non basta controllare che “al Catasto sia tutto a posto”.
Occorre ricostruire anche la storia giuridica dell’immobile attraverso i relativi titoli e le formalità immobiliari.
9. Perché la brutta sorpresa arriva spesso proprio alla fine?
A questo punto dovrebbe essere più semplice capire perché l’accettazione tacita abbia la fastidiosa tendenza a comparire proprio quando il rogito si avvicina.
Una successione può essere stata presentata dieci o vent’anni prima.
L’immobile è stato volturato, compare regolarmente nelle visure catastali degli eredi e per anni nessuno ha avuto alcuna ragione concreta per approfondire ulteriormente la questione.
Poi arriva la vendita.
Il notaio incaricato deve ricostruire la provenienza dell’immobile e verificare le formalità necessarie per il nuovo trasferimento.
Ed è in quel momento che può emergere che l’acquisto ereditario non risulta ancora correttamente pubblicizzato attraverso la trascrizione dell’accettazione.
La questione, quindi, non nasce improvvisamente al rogito.
È semplicemente in quel momento che qualcuno va finalmente a cercarla.
10. Facciamo un esempio completo
Riprendiamo il nostro caso.
2010: Giuseppe acquista l’immobile
L’acquisto viene regolarmente trascritto nei Registri Immobiliari.
2021: Giuseppe muore
Si apre la successione e i figli Marco e Laura vengono chiamati all’eredità.
2022: viene presentata la dichiarazione di successione
Vengono eseguiti gli adempimenti fiscali e la voltura catastale.
Da quel momento l’immobile risulta catastalmente intestato a Marco e Laura.
2026: Marco e Laura decidono di vendere
Durante la preparazione della compravendita viene ricostruita la provenienza.
La catena da verificare è:
Giuseppe → Marco e Laura → nuovo acquirente
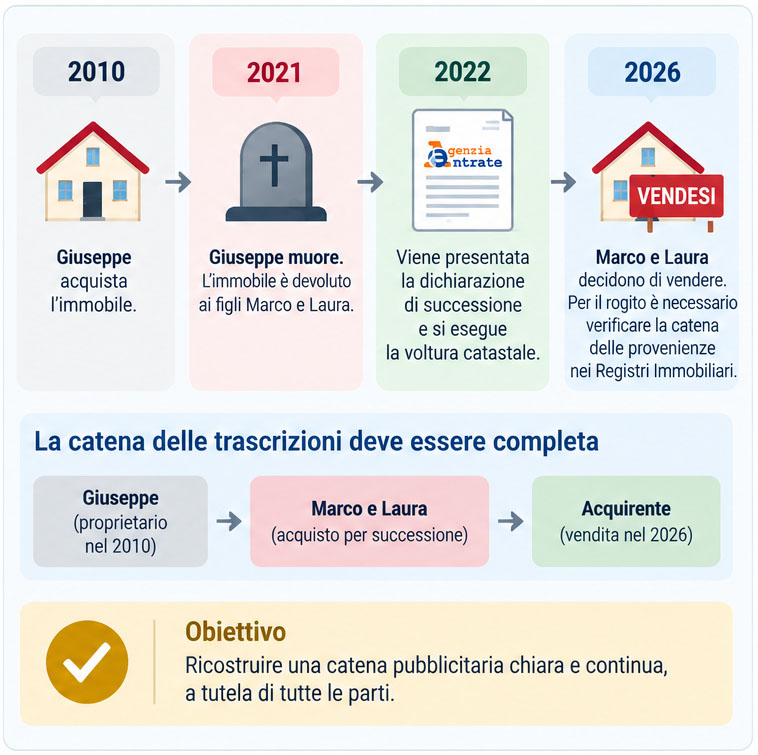
Se manca la trascrizione dell’acquisto ereditario, occorrerà quindi valutare come completare correttamente la relativa pubblicità immobiliare.
Ed ecco spiegata quella richiesta che, senza conoscere il meccanismo, poteva sembrare incomprensibile:
«Dobbiamo trascrivere l’accettazione dell’eredità.»
11. E se nel frattempo ci sono state due successioni?
La situazione può diventare più articolata quando nella storia dell’immobile troviamo più successioni consecutive.
Giuseppe muore e gli succede Marco.
Successivamente muore anche Marco e l’immobile passa a Laura.
Solo a quel punto Laura decide di vendere.
La sequenza diventa:
Giuseppe → Marco → Laura → acquirente
Più aumentano i passaggi successori, più diventa importante ricostruire correttamente l’intera catena.
È anche per questo che la verifica preventiva della provenienza è particolarmente utile quando si mette sul mercato un immobile che appartiene alla stessa famiglia da molti anni.
12. Dal dicembre 2025 è cambiato qualcosa
C’è infine una novità normativa recente che merita di essere segnalata.
La Legge 2 dicembre 2025, n. 182, entrata in vigore il 18 dicembre 2025, ha modificato l’articolo 2648 del Codice civile.
La nuova disciplina ha ampliato gli strumenti attraverso i quali, in determinate situazioni, può essere richiesta la trascrizione: oggi può essere utilizzato anche un atto pubblico o una scrittura privata autenticata contenente una dichiarazione sostitutiva di atto di notorietà resa dall’erede, o dal suo successore a titolo universale, che attesti l’avvenuta accettazione tacita ai sensi dell’articolo 476 c.c. oppure l’acquisto della qualità di erede nell’ipotesi dell’articolo 485 c.c.
È una modifica particolarmente interessante nei casi in cui sia necessario ricostruire situazioni successorie risalenti nel tempo.
Ed è anche il motivo per cui, leggendo oggi materiale pubblicato sull’argomento qualche anno fa, si possono trovare indicazioni che necessitano di essere aggiornate.
13. Quindi, cosa conviene fare quando si vende una casa ereditata?
Torniamo alla pratica.
Se avete ereditato un immobile e state pensando di venderlo, non c’è alcun motivo per allarmarsi e nemmeno per considerare la provenienza successoria come un problema.
C’è però un suggerimento molto semplice che mi sento di dare: non aspettate di avere già trovato l’acquirente per ricostruire la provenienza dell’immobile.
La dichiarazione di successione e una visura catastale aggiornata sono un ottimo punto di partenza, ma non raccontano necessariamente tutta la storia.
Conviene recuperare per tempo il titolo con il quale il defunto aveva acquistato l’immobile, la documentazione relativa alla successione e verificare la situazione delle formalità immobiliari. Se nella provenienza compaiono una o più successioni, la documentazione può essere sottoposta preventivamente al notaio che seguirà la compravendita, così da capire prima se occorre qualche ulteriore adempimento.
È esattamente il genere di verifica che preferisco affrontare all’inizio di una vendita e non alla fine.
Perché se c’è qualcosa da sistemare, quasi sempre si sistema.
La differenza è farlo con calma, prima di avere un acquirente che ha già firmato, una banca che aspetta documenti e una data del rogito fissata sul calendario.
E forse è proprio questa la morale dell’intera storia: l’accettazione tacita dell’eredità non è necessariamente una brutta sorpresa.
Lo diventa quando la scopriamo all’ultimo secondo.