«Quanto capitale dovrò realmente investire e quanto di ciò che incasserò ogni anno rimarrà effettivamente a mia disposizione?»
Acquistare un appartamento per metterlo a reddito può sembrare, almeno sulla carta, un investimento relativamente semplice: si individua un immobile, si determina il canone di locazione ottenibile e si confronta quest’ultimo con il prezzo di acquisto.
In realtà, questo calcolo racconta soltanto una parte della storia.
Per valutare correttamente un investimento immobiliare occorre partire da una domanda diversa: quanto capitale dovrò realmente investire e quanto di ciò che incasserò ogni anno rimarrà effettivamente a mia disposizione?
La differenza è sostanziale.
1. Il rendimento lordo è solo il punto di partenza
Partiamo da un caso concreto.
Prendiamo un appartamento a Novara, acquistato come seconda casa al prezzo di 110.000 euro e già regolarmente locato a 600 euro al mese.
L’immobile comprende anche un’autorimessa e, al momento dell’acquisto, non necessita di lavori, arredi, pulizie straordinarie o altri interventi per essere collocato sul mercato: l’inquilino è già presente.
Il canone annuo è quindi:
600 € × 12 mesi = 7.200 €
Se ci fermassimo qui, potremmo calcolare:
7.200 € / 110.000 € = 6,55%
Il nostro investimento sembrerebbe quindi produrre un rendimento annuo del 6,55%.
Ma quel 6,55% non è il rendimento dell’investimento. È soltanto il rapporto tra il canone lordo e il prezzo pagato per l’immobile.
2. Il prezzo non è il capitale investito
Per acquistare l’immobile non sono stati investiti soltanto 110.000 euro.
Alle due unità immobiliari corrispondono una rendita catastale di 393,80 euro per l’appartamento e di 66,93 euro per l’autorimessa, per complessivi 460,73 euro.
Supponendo un acquisto da privato, con applicazione del sistema del prezzo-valore e senza agevolazioni “prima casa”, il valore catastale si determina rivalutando la rendita del 5% e applicando il coefficiente 120. L’imposta di registro è pari al 9%, alla quale si aggiungono 50 euro di imposta ipotecaria e 50 euro di imposta catastale.
Nel nostro caso:
460,73 € × 1,05 × 120 = 58.051,98 €
L’imposta di registro è quindi pari a circa:
58.051,98 € × 9% = 5.224,68 €
Aggiungendo le imposte ipotecaria e catastale arriviamo a circa 5.324,68 euro di imposte sull’acquisto.
A queste dobbiamo aggiungere 1.400 euro di costo notarile e la mediazione dell’agenzia, pari al 3% del prezzo oltre IVA:
110.000 € × 3% = 3.300 € + IVA = 4.026 €
Il capitale realmente necessario per effettuare l’investimento diventa quindi:
| Voce | Importo |
|---|---|
| Prezzo dell’immobile | € 110.000,00 |
| Imposte d’acquisto | € 5.324,68 |
| Notaio | € 1.400,00 |
| Mediazione immobiliare | € 4.026,00 |
| Lavori e allestimento | € 0,00 |
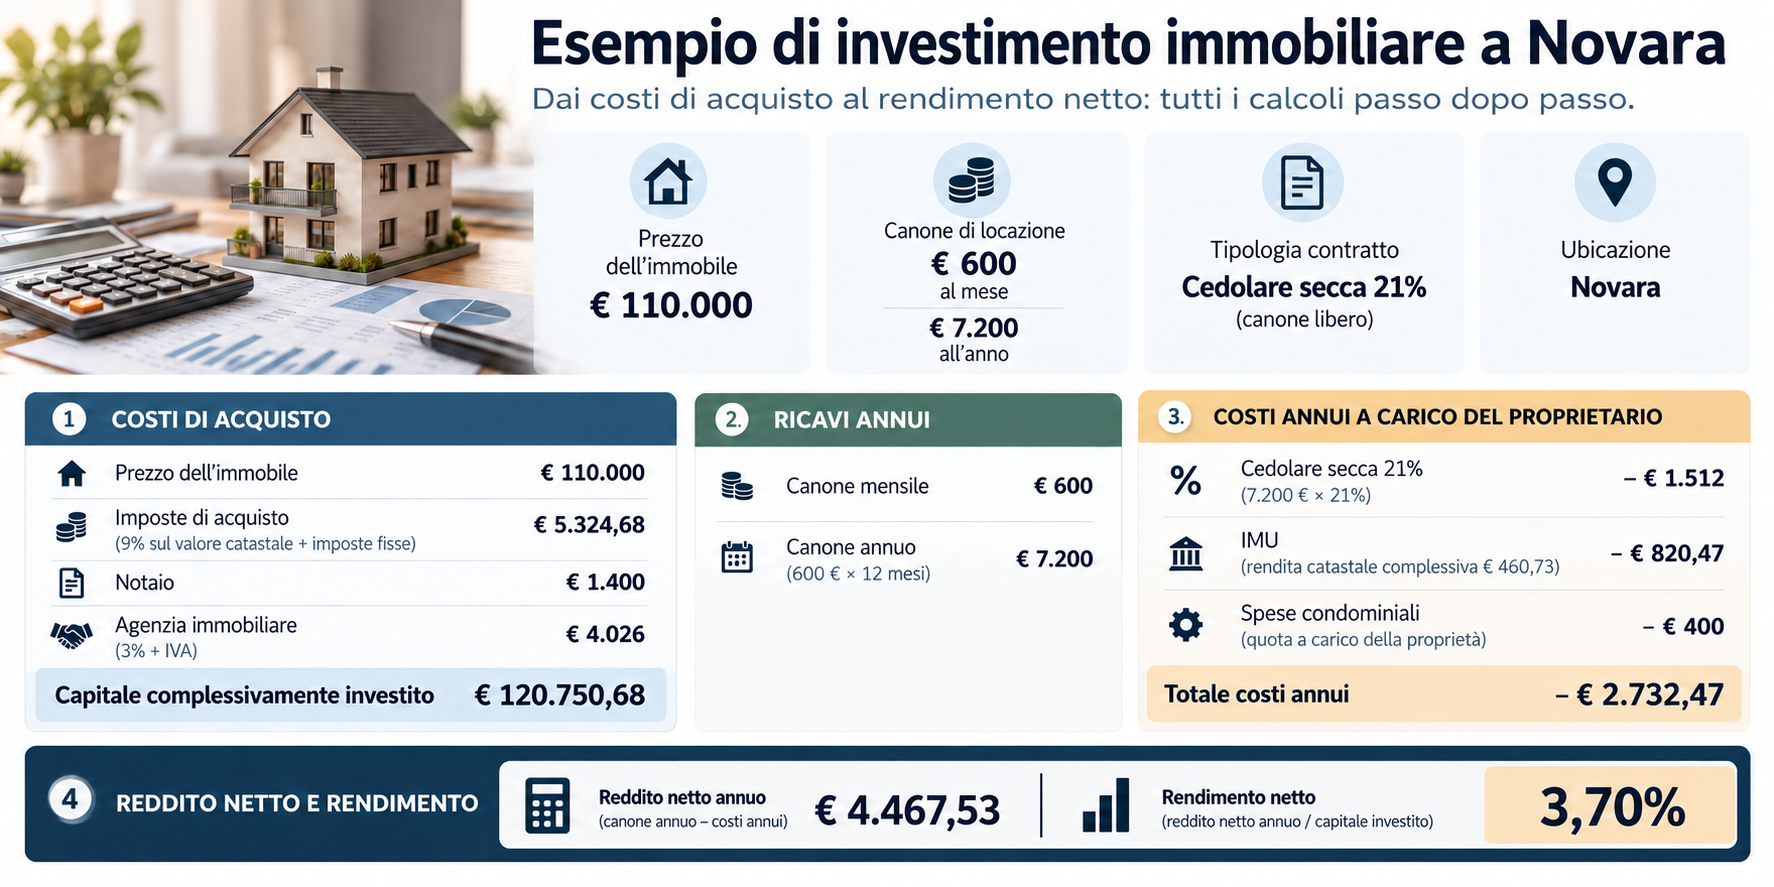
| Capitale complessivamente investito | € 120.750,68 |
Il nostro rendimento lordo, già a questo punto, cambia:
7.200 € / 120.750,68 € = 5,96%
Siamo passati dal 6,55% al 5,96% senza ancora aver considerato neppure un euro di costo annuale.
3. Poi bisogna capire quanto dei 7.200 euro rimane davvero
L’immobile è locato a canone libero e il proprietario ha esercitato l’opzione per la cedolare secca al 21%.
Su un canone annuo di 7.200 euro l’imposta è quindi:
7.200 € × 21% = 1.512 €
L’Agenzia delle Entrate conferma infatti l’applicazione dell’aliquota del 21% ai contratti a canone libero per i quali viene esercitata l’opzione per la cedolare secca.
Abbiamo poi il condominio.
Le spese complessivamente riferibili all’appartamento non devono essere automaticamente sottratte dal rendimento. Nel nostro esempio 1.500 euro all’anno sono a carico dell’inquilino, mentre soltanto 400 euro rimangono effettivamente a carico della proprietà.
Ai fini del rendimento dell’investimento sono quindi questi ultimi a interessarci.
4. E poi c’è l’IMU
È uno degli elementi più sottovalutati quando si valuta l’acquisto di un immobile da mettere a reddito.
Per il 2026 il Comune di Novara applica agli immobili diversi dall’abitazione principale un’aliquota IMU ordinaria dell’1,06%. La base imponibile degli immobili appartenenti al gruppo catastale A, esclusa la categoria A/10, e delle categorie C/2, C/6 e C/7 si determina rivalutando la rendita catastale del 5% e applicando il moltiplicatore 160.
Nel nostro esempio:
460,73 € × 1,05 × 160 = 77.402,64 €
Applicando l’aliquota dell’1,06%:
IMU annua ≈ 820,47 €
Ed è qui che emerge chiaramente perché la rendita catastale dovrebbe essere controllata prima di acquistare un immobile destinato alla locazione.
Due appartamenti acquistati allo stesso prezzo e affittati allo stesso canone possono produrre rendimenti netti differenti semplicemente perché hanno rendite catastali – e quindi IMU – molto diverse.
5. Facciamo finalmente il conto
Partiamo dai nostri 7.200 euro di canone annuo:
| Ricavi e costi annuali | Importo |
|---|---|
| Canone annuo | € 7.200,00 |
| Cedolare secca 21% | – € 1.512,00 |
| IMU | – € 820,47 |
| Spese condominiali della proprietà | – € 400,00 |
| Reddito netto annuo | € 4.467,53 |
Il proprietario incassa quindi 600 euro al mese, ma dopo queste sole voci gli rimangono mediamente circa 372 euro netti al mese.
Rapportiamo ora questo risultato non ai 110.000 euro indicati nell’atto, ma ai 120.750,68 euro effettivamente impiegati nell’operazione:
4.467,53 € / 120.750,68 € = 3,70%
Ed eccoci al dato che ci interessava.
6,55% era il rendimento apparente.
3,70% è il rendimento netto corrente dell’investimento, considerando i costi che conosciamo.
E potrebbe non essere ancora il rendimento definitivo.
6. I costi che nel nostro esempio non ci sono – ma che spesso esistono
Questo investimento parte da una situazione particolarmente favorevole: l’appartamento è già locato e non è stato necessario sostenere alcun costo per tinteggiatura, manutenzione iniziale, pulizia, arredamento o acquisto di elettrodomestici.
Non sempre accade.
Un appartamento acquistato a 100.000 euro potrebbe richiedere altri 5.000 o 10.000 euro prima di essere effettivamente pronto per essere locato. Quella somma deve essere considerata capitale investito esattamente come il prezzo pagato al venditore.
E anche dopo la locazione possono presentarsi manutenzioni, sostituzioni di elettrodomestici o componenti dell’immobile e periodi nei quali l’appartamento rimane sfitto tra un contratto e l’altro.
Per questo motivo quel 3,70% non deve essere interpretato come una promessa di rendimento futuro, ma come una fotografia dell’investimento nelle condizioni considerate.
7. Attenzione al condominio
C’è poi un elemento che merita una valutazione autonoma: il fabbricato nel quale stiamo acquistando.
Un appartamento apparentemente molto redditizio collocato in un condominio datato può nascondere costi futuri importanti.
Facciata, tetto, ascensore, centrale termica, fognature o altre parti comuni possono richiedere interventi straordinari capaci di assorbire in pochi mesi una parte consistente del rendimento prodotto in diversi anni.
Prima dell’acquisto è quindi opportuno non limitarsi a chiedere l’importo delle spese condominiali ordinarie, ma esaminare anche bilanci, verbali delle assemblee, lavori deliberati e condizioni generali del fabbricato.
8. Canone libero o canone concordato?
Anche la scelta del contratto può modificare sensibilmente il risultato dell’investimento.
A Novara esiste un accordo territoriale specifico per i contratti a canone concordato, la cui documentazione aggiornata è pubblicata dal Comune.
Il vantaggio non riguarda soltanto la tassazione del canone.
La cedolare secca agevolata può scendere dal 21% al 10% e, per il 2026, il Comune di Novara prevede per le unità locate a canone concordato un’aliquota IMU dell’1%, con un’ulteriore riduzione del 25% dell’imposta quando vengono rispettati gli adempimenti previsti.
Questo non significa che il canone concordato sia sempre economicamente più conveniente.
Il canone applicabile deve essere determinato sulla base dell’accordo territoriale e delle caratteristiche dell’immobile. Bisogna quindi confrontare il minore o maggiore canone ottenibile con il risparmio fiscale prodotto.
È un calcolo da fare prima di scegliere il tipo di contratto, non dopo.
9. La zona giusta non è necessariamente quella con l’affitto più alto
Lo stesso ragionamento vale quando scegliamo dove acquistare.
In alcune zone di Novara possiamo trovare immobili con valori catastali relativamente contenuti; in altre, soprattutto in contesti più centrali o con classamenti più elevati, il peso dell’IMU può diventare sensibilmente maggiore.
Ma non basta neppure cercare l’immobile con la rendita catastale più bassa.
Dobbiamo mettere insieme prezzo di acquisto, canone realisticamente ottenibile, domanda locativa, facilità di riaffitto, fiscalità, costi condominiali e prospettive di manutenzione del fabbricato.
È l’equilibrio tra questi elementi a determinare la qualità dell’investimento.
10. Prima il rendimento, poi la casa
Acquistare un immobile da destinare alla locazione significa quindi fare il percorso inverso rispetto a quello che spesso viene seguito.
Non dovremmo trovare prima una casa che ci piace e domandarci successivamente quanto potrebbe rendere.
Dovremmo stabilire prima quale rendimento vogliamo ottenere, individuare quali costi siamo disposti a sostenere e soltanto dopo cercare l’immobile capace di rispettare quei parametri.
Nel nostro esempio un appartamento acquistato a 110.000 euro e affittato a 600 euro al mese sembrava inizialmente offrire un rendimento del 6,55%.
Una volta considerati i costi dell’acquisto e le principali spese annuali della proprietà, il rendimento scende al 3,70%.
Ed è proprio questa differenza che separa il semplice acquisto di una casa da una vera valutazione di investimento immobiliare.