Comprare casa significa quasi sempre affrontare lo stesso passaggio: trovare l'immobile, raggiungere un accordo sul prezzo e rivolgersi a una banca per ottenere il mutuo.
Ma cosa succede quando acquirente e venditore sono d'accordo su tutto e l'unico ostacolo è il finanziamento?
Può accadere che l'acquirente disponga di un anticipo, abbia un reddito che gli consentirebbe di sostenere pagamenti periodici, ma non riesca a ottenere dalla banca il capitale necessario. Oppure che il mutuo concesso non sia sufficiente a coprire il prezzo concordato.
Non necessariamente la compravendita deve fermarsi.
Esiste infatti uno strumento previsto dal nostro ordinamento che consente di separare due momenti che normalmente coincidono: la conclusione della vendita e il pagamento integrale del prezzo.
È la vendita con riserva della proprietà, comunemente chiamata anche vendita con patto di riservato dominio.
1. Una vendita vera, ma con il prezzo pagato nel tempo
Il meccanismo è disciplinato dagli articoli 1523 e seguenti del Codice civile.
Venditore e acquirente concludono una compravendita stabilendo che il prezzo non venga interamente corrisposto al momento dell'atto, ma attraverso una serie di pagamenti distribuiti nel tempo.
L'acquirente può entrare nel godimento dell'immobile e, dalla consegna, ne assume i rischi. La proprietà, però, rimane al venditore fino al pagamento dell'ultima rata del prezzo.
È questo il cuore dell'operazione.
In una compravendita ordinaria finanziata mediante mutuo, la banca mette a disposizione dell'acquirente il denaro necessario per pagare il venditore. Da quel momento l'acquirente dovrà restituire il finanziamento alla banca.
Nella vendita con riserva della proprietà il meccanismo economico può essere letto in maniera diversa: è il venditore ad accettare di ricevere il proprio prezzo nel tempo.
Non concede tecnicamente un mutuo, ma accorda all'acquirente una dilazione del proprio credito.
Per questo, dal punto di vista pratico, l'operazione può assomigliare a una forma di finanziamento del prezzo da parte del venditore.
2. È la stessa cosa del rent to buy?
No. Ed è una distinzione fondamentale.
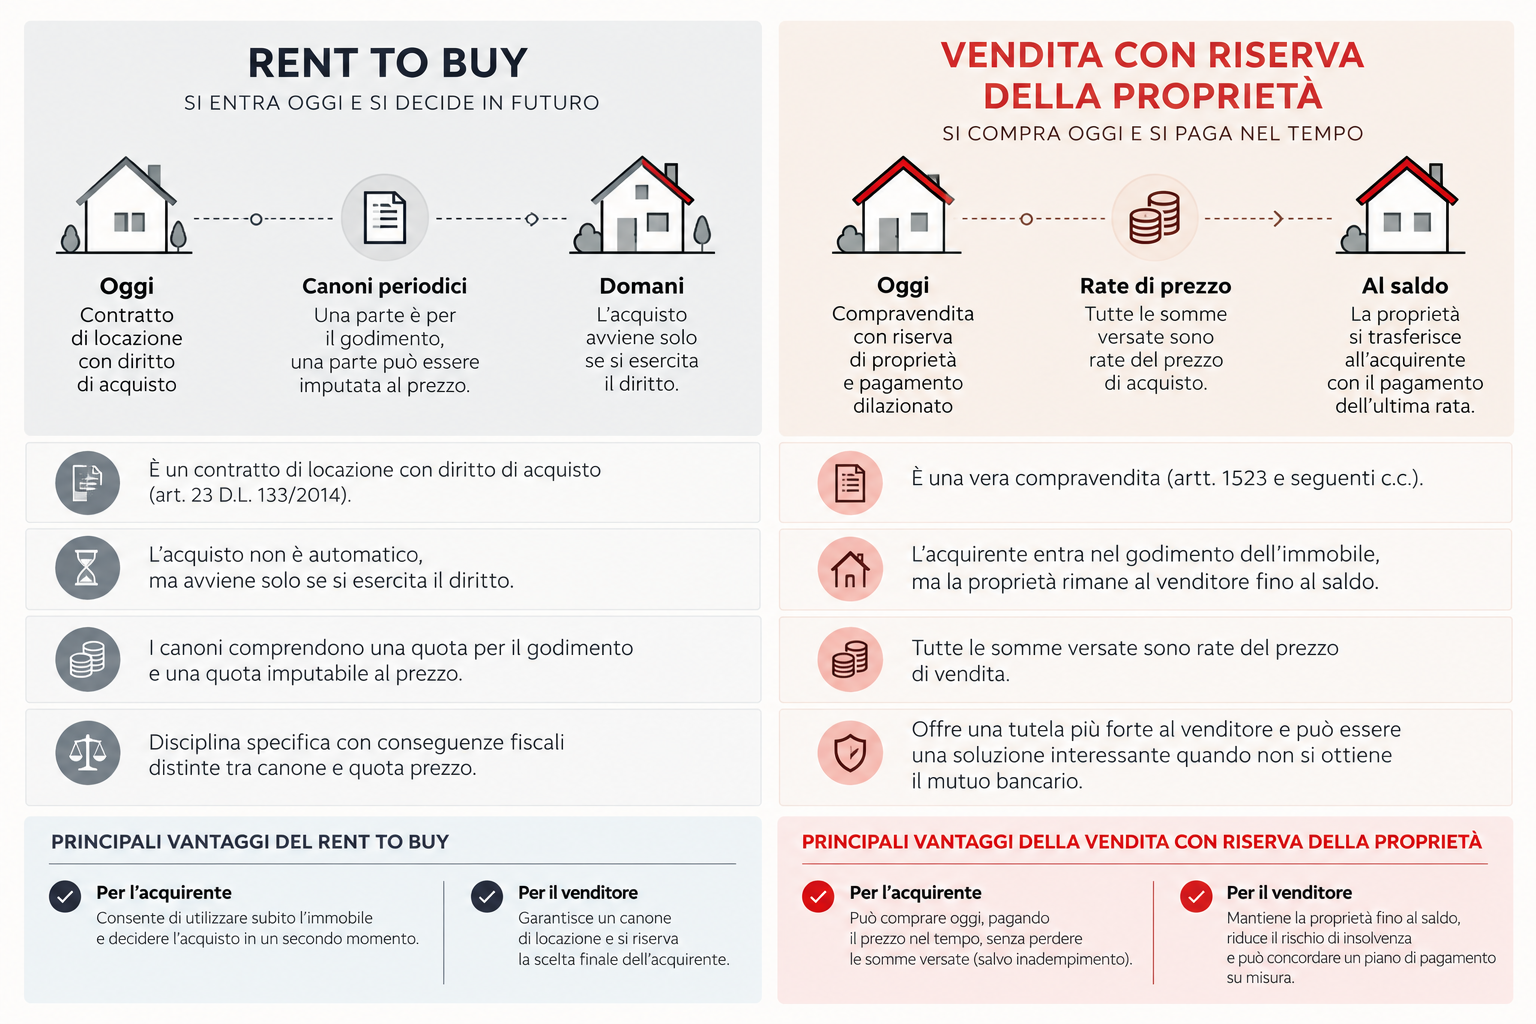
Il rent to buy, disciplinato dall'art. 23 del D.L. 133/2014, combina due elementi: il godimento immediato dell'immobile e il diritto del conduttore di acquistarlo successivamente.
Una parte delle somme periodicamente corrisposte remunera il godimento dell'immobile; un'altra parte viene imputata al prezzo nel caso in cui si arrivi all'acquisto.
Nella vendita con riserva della proprietà, invece, non stiamo aspettando di decidere se comprare.
Venditore e acquirente hanno già deciso.
L'operazione è una compravendita fin dall'origine; ciò che viene rinviato è il momento in cui la proprietà si consolida definitivamente in capo all'acquirente, subordinatamente al pagamento integrale del prezzo.
La differenza concettuale può essere riassunta così:
Rent to buy: «entro nell'immobile oggi e mi riservo di acquistarlo domani.»
Vendita con riserva della proprietà: «compro oggi, pago il prezzo nel tempo e divento proprietario con il pagamento dell'ultima rata.»
Ed è proprio questa differenza a rendere la seconda soluzione particolarmente interessante quando non esiste incertezza sulla volontà di vendere e acquistare, ma esiste soltanto un problema finanziario.
3. Quando il problema non è comprare, ma finanziare l'acquisto
Immaginiamo un appartamento venduto a 150.000 euro.
L'acquirente dispone di 30.000 euro, ma in quel momento non riesce a ottenere un mutuo per i restanti 120.000 euro.
Il venditore, dall'altra parte, non ha necessità di incassare immediatamente l'intero prezzo ed è disposto a riceverlo progressivamente.
Invece di rinunciare all'operazione, le parti potrebbero valutare una compravendita con pagamento dilazionato e riserva della proprietà.
Le modalità, la durata e l'eventuale remunerazione della dilazione devono naturalmente essere definite contrattualmente.
Il concetto, però, è semplice:
L'acquirente non deve necessariamente trovare qualcuno che gli presti immediatamente tutto il denaro. Il venditore accetta di aspettare per incassare una parte del proprio prezzo.
È una possibilità che cambia completamente la prospettiva dell'operazione.
4. Perché può essere interessante per l'acquirente
Il primo vantaggio è evidente: ridurre la necessità di ricorrere immediatamente al credito bancario.
Per chi dispone di liquidità limitata o incontra difficoltà nell'accesso al mutuo, questo può consentire di realizzare un acquisto che altrimenti dovrebbe essere rinviato.
C'è però un'altra differenza importante rispetto al rent to buy.
Nella struttura tipica della vendita con riserva della proprietà, i pagamenti effettuati dall'acquirente costituiscono rate del prezzo di vendita. Non esiste necessariamente quella componente destinata a remunerare il semplice godimento dell'immobile che caratterizza il rent to buy.
Se l'operazione arriva regolarmente alla sua conclusione, quindi, quanto versato dall'acquirente è destinato al pagamento del prezzo concordato.
Attenzione, però: questo non significa che l'acquirente sia sempre certo di recuperare integralmente ogni somma anche in caso di proprio inadempimento.
L'art. 1526 del Codice civile prevede infatti specifiche conseguenze nel caso di risoluzione del contratto: il venditore deve restituire le rate riscosse, ma può avere diritto a un equo compenso per l'uso del bene, oltre al risarcimento del danno.
È quindi essenziale che il contratto disciplini con precisione anche l'eventualità che l'operazione non arrivi al suo naturale completamento.
5. E perché un venditore dovrebbe accettare?
A prima vista potrebbe sembrare che il vantaggio sia tutto dalla parte dell'acquirente.
In realtà la riserva della proprietà nasce proprio come una forma di tutela del venditore che concede una dilazione di pagamento.
Il punto fondamentale è questo:
Il venditore consegna l'immobile, ma non trasferisce immediatamente la proprietà.
La proprietà passa all'acquirente soltanto con il pagamento dell'ultima rata.
È una differenza enorme rispetto a una normale compravendita nella quale il venditore trasferisce immediatamente il bene e rimane semplicemente creditore della parte di prezzo non ancora incassata.
La riserva della proprietà crea quindi una garanzia particolarmente forte: fino al saldo, il venditore conserva il diritto di proprietà.
A questo si aggiunge la possibilità di strutturare l'atto notarile e le obbligazioni assunte dalle parti in maniera tale da offrire al venditore strumenti di tutela molto più incisivi rispetto a un semplice accordo privato.
Non significa che qualsiasi inadempimento consenta automaticamente e senza alcuna formalità di “riprendersi la casa”: modalità di risoluzione, rilascio dell'immobile, recupero delle somme e forza esecutiva del titolo devono essere correttamente costruiti nell'atto.
Ed è precisamente per questo che un'operazione del genere deve essere progettata prima, non improvvisata dopo.
6. Anche fiscalmente non è un rent to buy
Un altro errore sarebbe considerare la vendita con riserva della proprietà come una specie di locazione destinata, alla fine, a trasformarsi in vendita.
Non è così.
La normativa fiscale considera la vendita con riserva della proprietà una compravendita sin dall'origine, anche se civilisticamente l'effetto traslativo della proprietà è collegato al pagamento dell'ultima rata.
Questo comporta conseguenze fiscali che devono essere valutate preventivamente in base alle caratteristiche dell'operazione, del venditore e dell'acquirente.
Nel rent to buy, invece, assume particolare rilevanza la distinzione tra la quota periodica corrisposta per il godimento dell'immobile e quella destinata a essere imputata al prezzo.
Anche da questo punto di vista, quindi, i due strumenti non devono essere confusi.
7. È meglio del rent to buy?
La domanda, posta così, non ha una risposta universale.
Dipende da ciò che le parti vogliono ottenere.
Se una persona vuole utilizzare oggi un'abitazione mantenendo aperta la possibilità di acquistarla successivamente, il rent to buy può avere perfettamente senso.
Ma se venditore e acquirente hanno già deciso definitivamente di vendere e comprare, l'immobile è stato scelto, il prezzo è stato concordato e l'unico problema è distribuire quel pagamento nel tempo, allora vale la pena chiedersi se sia davvero necessario costruire prima un rapporto di godimento e rinviare la vendita.
In quel caso la domanda potrebbe essere un'altra:
«Perché non vendere subito, prevedendo semplicemente che il prezzo venga pagato nel tempo e che il venditore mantenga la proprietà fino al saldo?»
È qui che la vendita con riserva della proprietà può diventare uno strumento estremamente interessante.
8. Una soluzione potente, ma non per tutti
Non stiamo parlando di una scorciatoia per aggirare le regole del credito né di un sostituto universale del mutuo.
Il venditore deve essere disposto ad aspettare per ricevere una parte importante del proprio denaro. L'acquirente deve essere realmente in grado di sostenere il piano di pagamento concordato.
Occorre inoltre verificare la situazione ipotecaria e urbanistico-catastale dell'immobile, disciplinare consegna e utilizzo del bene, spese, manutenzioni, assicurazioni, eventuali inadempimenti, restituzioni e garanzie.
E soprattutto occorre costruire correttamente l'atto sotto il profilo civilistico, fiscale e notarile.
Ma quando le condizioni ci sono, questa operazione dimostra qualcosa di importante.
Non tutte le compravendite che non ottengono un mutuo sono necessariamente compravendite impossibili.
A volte venditore e acquirente vogliono esattamente la stessa cosa. Hanno trovato l'immobile, concordato il prezzo e deciso di concludere l'affare.
Manca soltanto qualcuno disposto a finanziare il tempo necessario per pagarlo.
E, in determinate situazioni, quel qualcuno può essere lo stesso venditore.