Acquistare una casa significa spesso dover ricorrere a un mutuo bancario. Non tutti, infatti, dispongono dell’intera somma necessaria per pagare il prezzo dell’immobile e, nella maggior parte delle compravendite che seguiamo, il finanziamento rappresenta un passaggio fondamentale per arrivare al rogito notarile.
Ma cosa succede quando troviamo la casa giusta, presentiamo una proposta d’acquisto e non sappiamo ancora se la banca ci concederà il denaro necessario?
È proprio in queste situazioni che entra in gioco la condizione sospensiva per l’ottenimento del mutuo.
Vediamo, con qualche esempio pratico, che cosa significa, come funziona e soprattutto cosa succede quando le cose non vanno come previsto.
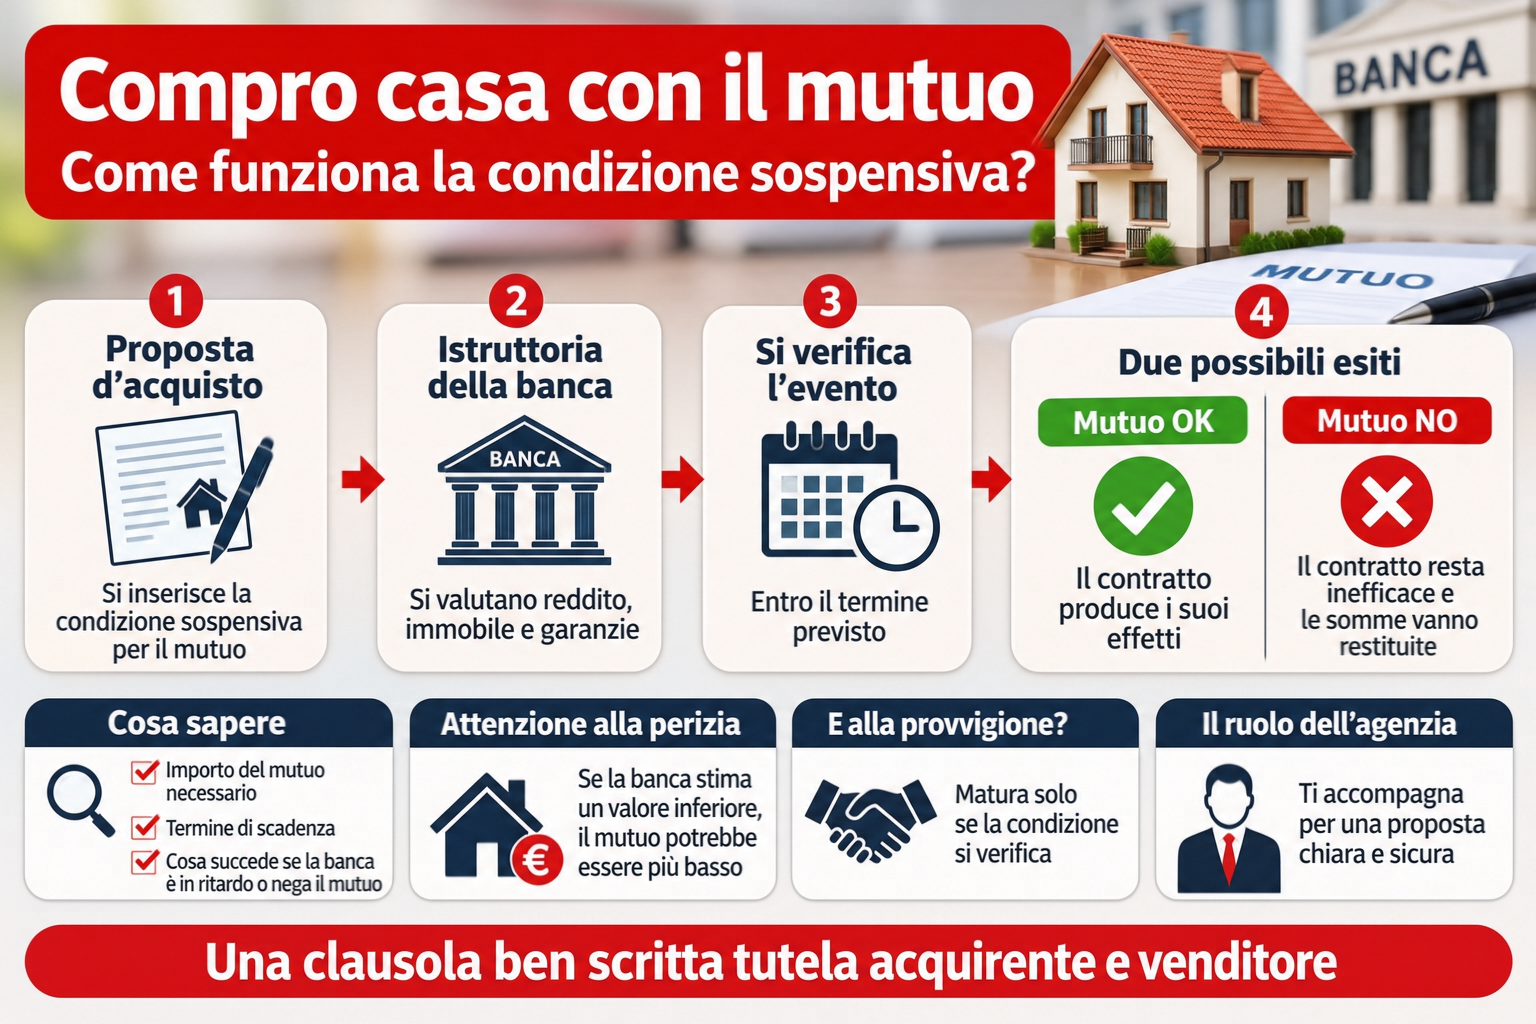
1. Comprare casa con un mutuo: come funziona?
Partiamo dalle basi.
Immaginiamo di voler acquistare un appartamento del valore di 200.000 euro. Abbiamo a disposizione 40.000 euro di risparmi e, per pagare il prezzo, abbiamo bisogno che una banca ci presti i restanti 160.000 euro.
Dovremo quindi richiedere un mutuo.
Il mutuo ipotecario è un finanziamento a medio-lungo termine attraverso il quale la banca mette a disposizione una somma di denaro che ci impegniamo a restituire nel tempo, mediante il pagamento di rate comprensive di capitale e interessi. A garanzia del finanziamento viene iscritta un’ipoteca sull’immobile.
Una tipologia particolare è il mutuo fondiario, disciplinato dagli articoli 38 e seguenti del Testo Unico Bancario, che prevede regole specifiche e una garanzia ipotecaria di primo grado.
Attenzione, però: la banca non è obbligata a concederci il finanziamento semplicemente perché abbiamo trovato una casa che desideriamo acquistare.
Prima di prendere una decisione deve effettuare una serie di verifiche.
2. La banca deve valutare noi, ma anche la casa
Quando presentiamo una richiesta di mutuo, la banca esamina due aspetti.
Il primo riguarda la nostra capacità di restituire il denaro.
Vengono valutati i redditi, la situazione lavorativa, eventuali finanziamenti già in corso e, più in generale, la sostenibilità della rata rispetto alle nostre disponibilità economiche.
Il secondo riguarda l’immobile che intendiamo acquistare.
La banca incarica normalmente un tecnico di effettuare una perizia per attribuire un valore all’immobile che costituirà la garanzia del finanziamento. Possono essere richiesti anche accertamenti sulla documentazione tecnica e giuridica della proprietà.
Queste due valutazioni sono strettamente collegate, ma non sono la stessa cosa.
Possiamo avere un reddito adeguato e, nonostante ciò, incontrare difficoltà perché la banca attribuisce alla casa un valore inferiore al prezzo concordato oppure perché emergono criticità nella documentazione dell’immobile.
È per questo motivo che una prima valutazione positiva del nostro reddito non equivale necessariamente alla concessione definitiva del mutuo.
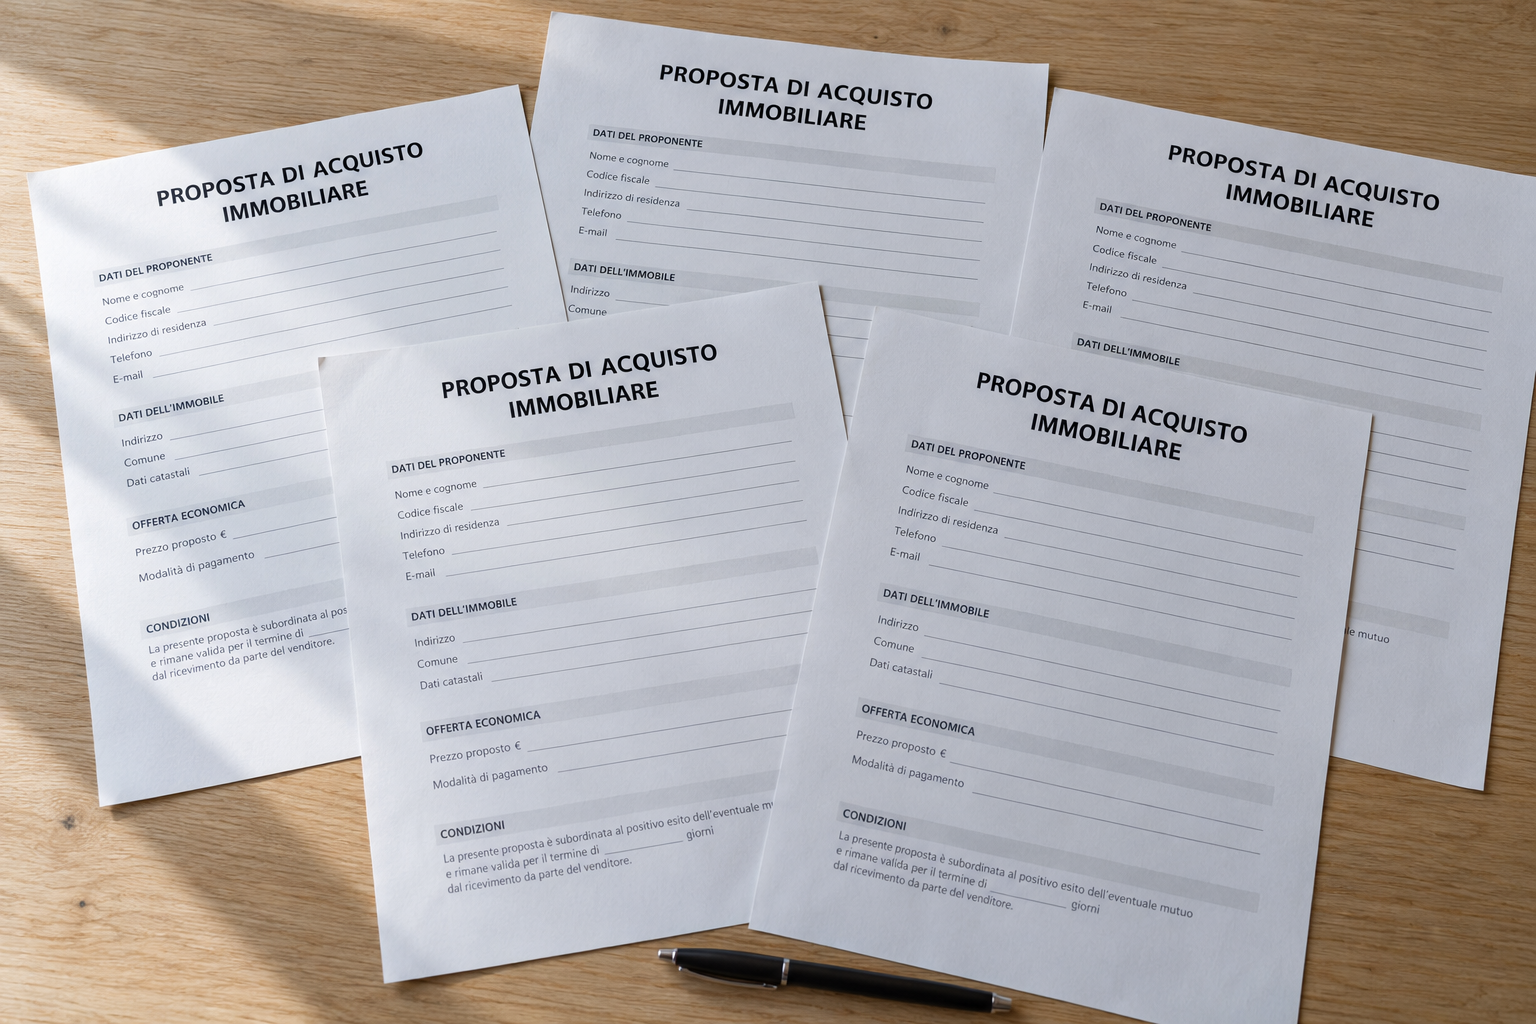
3. Abbiamo trovato casa: come ci tuteliamo nella proposta d’acquisto?
Torniamo al nostro esempio.
Abbiamo trovato un appartamento che costa 200.000 euro, ma ne possediamo soltanto 40.000. Per acquistarlo dobbiamo ottenere un mutuo di 160.000 euro.
Presentare una proposta d’acquisto senza tenere conto di questa necessità significherebbe assumere un impegno contrattuale che potremmo non essere in grado di rispettare.
La soluzione è inserire nella proposta una condizione sospensiva legata all’ottenimento del finanziamento.
In termini semplici, venditore e acquirente si accordano affinché gli effetti del contratto siano subordinati al verificarsi di un evento futuro e incerto: la concessione del mutuo.
Facciamo un esempio.
Il 10 novembre presentiamo una proposta d’acquisto per 200.000 euro, subordinata all’ottenimento di un mutuo di almeno 160.000 euro entro il 21 dicembre.
Il venditore accetta la proposta.
Da quel momento esiste un accordo contrattuale tra le parti, ma i suoi effetti restano sospesi in attesa che si verifichi la condizione concordata.
Questo è un passaggio fondamentale: una proposta accettata con condizione sospensiva non è una proposta senza valore. È un contratto i cui effetti dipendono dall’avveramento della condizione.
Il riferimento normativo è l’articolo 1353 del Codice civile.
4. Cosa succede dopo l’accettazione della proposta?
Una volta accettata la proposta, l’acquirente procede con la richiesta del finanziamento e la banca avvia, oppure completa, la propria istruttoria.
Vengono raccolti i documenti reddituali, esaminata la documentazione dell’immobile, effettuata la perizia e svolte le verifiche necessarie.
Nel frattempo, venditore e acquirente attendono l’esito della pratica.
È una fase delicata perché, pur essendoci un accordo, non abbiamo ancora la certezza che l’operazione possa concludersi.
Il venditore, dal canto suo, ha accettato di subordinare la vendita all’ottenimento del mutuo da parte dell’acquirente, assumendosi quindi il rischio che il finanziamento non venga concesso.
Per questo motivo è importante stabilire fin dall’inizio un termine preciso entro il quale la condizione dovrà verificarsi.
È altrettanto importante che, durante questo periodo, tutte le parti collaborino per consentire il regolare svolgimento della pratica.
5. La banca è in ritardo: cosa succede se scade il termine?
È una situazione che incontriamo frequentemente.
La proposta prevede che il mutuo venga concesso entro il 21 dicembre. La banca ha acquisito i documenti, il perito ha effettuato il sopralluogo, ma siamo arrivati al 18 dicembre e non è ancora stata comunicata una decisione.
Che cosa succede?
La prima cosa da sapere è che il ritardo della banca non comporta automaticamente una proroga del termine indicato nella proposta.
Se la condizione doveva verificarsi entro una determinata data e il termine scade senza che l’evento previsto si sia avverato, possono prodursi le conseguenze stabilite nel contratto.
In linea generale, se la condizione è stata posta nell’interesse esclusivo dell’acquirente, solo lui può rinunciarvi, ad esempio scegliendo di pagare con mezzi propri: è bene che la clausola chiarisca anche questo aspetto.
Questo significa che non possiamo limitarci ad aspettare indefinitamente una risposta.
Come si gestisce, allora, questa situazione?
Se entrambe le parti desiderano proseguire con la compravendita, è possibile concordare una proroga della condizione sospensiva, fissando una nuova scadenza.
La proroga deve essere formalizzata per iscritto e accettata da venditore e acquirente, preferibilmente prima che il termine originario sia scaduto.
Il venditore, però, non è automaticamente obbligato ad accettarla.
Ecco perché è importante monitorare l’avanzamento della pratica bancaria, anziché accorgersi soltanto all’ultimo momento che la scadenza sta arrivando.
Occorre inoltre prestare attenzione alla formulazione della clausola: non tutte le condizioni sospensive sono scritte allo stesso modo e le conseguenze della scadenza devono essere valutate sulla base degli accordi effettivamente sottoscritti.
6. La perizia della banca è inferiore al prezzo di acquisto: cosa succede?
Vediamo un’altra situazione molto concreta.
Abbiamo concordato di acquistare una casa per 200.000 euro e abbiamo richiesto un mutuo di 160.000 euro.
La banca, però, attraverso la perizia, attribuisce all’immobile un valore di soli 180.000 euro.
Questo può diventare un problema.
Generalmente, infatti, le banche finanziano fino all’80% del valore dell’immobile riconosciuto attraverso la perizia, anche se esistono finanziamenti con percentuali superiori e condizioni differenti.
Se la banca applica questa percentuale ai 180.000 euro di perizia, l’importo finanziabile diventa 144.000 euro.
Ci troviamo quindi in questa situazione:
- Prezzo concordato per l’acquisto: 200.000 euro
- Mutuo richiesto: 160.000 euro
- Valore di perizia: 180.000 euro
- Mutuo finanziabile nell’esempio: 144.000 euro
- Capitale proprio necessario per pagare il prezzo: 56.000 euro, anziché i 40.000 inizialmente previsti
Naturalmente, a queste somme devono essere aggiunte le spese accessorie dell’acquisto.
Come si risolve?
L’acquirente potrebbe disporre di ulteriori risparmi e decidere di integrare la differenza, tentare di ottenere condizioni di finanziamento diverse o concordare con il venditore una riduzione del prezzo.
Ma cosa succede se non dispone del denaro aggiuntivo?
Dipende da come è stata scritta la condizione sospensiva.
Se la proposta subordinava l’acquisto all’ottenimento di un mutuo di almeno 160.000 euro, la concessione di un finanziamento inferiore potrebbe non soddisfare la condizione pattuita.
Se, al contrario, la clausola faceva riferimento genericamente all’ottenimento di un mutuo, senza specificarne l’importo necessario, potrebbero sorgere contestazioni.
È uno dei motivi per cui una condizione sospensiva deve essere formulata con attenzione, chiarendo quale finanziamento sia necessario per sostenere l’acquisto.
7. La banca non concede il mutuo: perdiamo i soldi versati?
Questa è probabilmente la domanda che ci viene rivolta più spesso.
Abbiamo firmato una proposta d’acquisto, abbiamo consegnato un assegno e, dopo qualche settimana, la banca comunica che il mutuo non può essere concesso.
Che fine fanno i nostri soldi?
Se la proposta contiene una condizione sospensiva correttamente formulata, legata all’ottenimento del finanziamento, e la condizione non si verifica, il contratto rimane privo degli effetti subordinati a quell’evento.
In una situazione ordinaria, quando la somma consegnata con la proposta è stata trattenuta dall’agenzia come deposito fiduciario in attesa dell’avveramento della condizione, viene restituita all’acquirente secondo quanto previsto dagli accordi.
Facciamo un esempio.
Abbiamo presentato una proposta per 200.000 euro, consegnando all’agenzia un assegno di 5.000 euro, da trattenere in deposito fiduciario fino all’ottenimento del mutuo.
La banca comunica un esito negativo e la condizione sospensiva non si verifica entro il termine pattuito.
Se non emergono particolari contestazioni e gli accordi prevedono la restituzione del deposito, l’assegno viene riconsegnato all’acquirente.
In questo caso, il mancato finanziamento non equivale automaticamente a un inadempimento contrattuale.
Attenzione, però: senza una condizione sospensiva, la situazione sarebbe molto diversa. L’acquirente che ha sottoscritto un preliminare efficace, impegnandosi ad acquistare un immobile, non può normalmente liberarsi dai propri obblighi semplicemente perché la banca non gli concede il mutuo.
Potrebbero quindi verificarsi le conseguenze previste per l’inadempimento, comprese quelle relative alla caparra confirmatoria, se presente.
È proprio questa una delle principali ragioni per cui la condizione sospensiva riveste un ruolo così importante.
8. E se il mutuo non viene concesso per un problema dell’immobile?
Non tutte le difficoltà dipendono dall’acquirente.
Può capitare, per esempio, che durante l’istruttoria la banca rilevi una criticità urbanistica, edilizia o documentale relativa all’immobile.
Pensiamo a una distribuzione interna modificata senza i necessari adempimenti, oppure a documenti che devono essere integrati prima che la banca possa completare le verifiche.
In queste situazioni il finanziamento potrebbe essere sospeso in attesa di chiarimenti o interventi di regolarizzazione.
Che cosa succede alla proposta?
Anche in questo caso bisogna verificare il contenuto degli accordi, le ragioni della mancata concessione del mutuo e gli eventuali obblighi assunti dal venditore.
La presenza della condizione sospensiva non risolve automaticamente ogni problema relativo all’immobile, né esclude eventuali responsabilità contrattuali.
È quindi particolarmente importante verificare la documentazione dell’abitazione prima di proporla sul mercato, riducendo il rischio di scoprire criticità quando l’operazione è già avviata.
È un argomento che abbiamo approfondito anche nei nostri contenuti dedicati alla regolarità edilizia, urbanistica e catastale degli immobili.
9. Il mutuo viene concesso: cosa succede adesso?
Consideriamo infine l’ipotesi più semplice, quella che tutti si augurano.
La banca conclude positivamente l’istruttoria e concede all’acquirente il finanziamento richiesto, secondo le condizioni previste nella proposta.
La condizione sospensiva si avvera e il contratto produce i suoi effetti.
A questo punto le parti devono rispettare gli impegni assunti.
Se era previsto che l’assegno depositato presso l’agenzia venisse consegnato al venditore e assumesse la funzione di caparra confirmatoria al verificarsi della condizione, si procede secondo quanto concordato.
Vengono quindi organizzati gli ulteriori adempimenti necessari per arrivare al rogito notarile.
È importante ricordare che la concessione del mutuo non significa che la banca abbia già erogato il denaro. La delibera del finanziamento, la stipula del contratto di mutuo e l’erogazione delle somme sono passaggi distinti, che possono avere tempistiche differenti.
Anche per questo motivo è fondamentale che la condizione sospensiva specifichi con chiarezza quale evento ne determini l’avveramento.
10. Se la condizione sospensiva non si avvera, l’agenzia ha diritto alla provvigione?
Anche questo è un aspetto importante.
Il Codice civile, all’articolo 1757, stabilisce che, quando un contratto è sottoposto a condizione sospensiva, il diritto del mediatore alla provvigione sorge nel momento in cui la condizione si verifica.
Pertanto, se il mutuo non viene concesso e la condizione sospensiva non si avvera, normalmente non matura il diritto dell’agenzia alla provvigione per quell’affare.
Se invece la condizione si verifica, il diritto alla provvigione sorge secondo le disposizioni di legge e gli accordi di mediazione.
La giurisprudenza ha inoltre chiarito che l’ottenimento del mutuo rappresenta una cosiddetta condizione mista, perché dipende sia dalle decisioni della banca sia dal comportamento dell’acquirente.
Con la pronuncia n. 17919 del 22 giugno 2023, la Corte di Cassazione ha affrontato proprio questo argomento, precisando che il semplice comportamento omissivo dell’acquirente non permette automaticamente di considerare avverata la condizione e di pretendere la provvigione.
Restano da valutare gli eventuali obblighi contrattuali espressamente assunti e il comportamento delle parti secondo buona fede.
11. Una condizione sospensiva scritta bene evita molti problemi
Arrivati a questo punto, dovrebbe essere chiaro che non tutte le proposte subordinate all’ottenimento del mutuo offrono la stessa tutela.
Scrivere semplicemente che la proposta è subordinata al mutuo potrebbe non essere sufficiente per disciplinare tutte le situazioni che possono verificarsi.
Una clausola ben formulata dovrebbe chiarire almeno quattro aspetti fondamentali:
- quale importo deve essere finanziato
- entro quando deve intervenire l’esito previsto
- come deve essere comunicato
- che cosa accade alle somme depositate se la condizione non si verifica
Occorre inoltre stabilire quali attività e comunicazioni siano richieste alle parti durante l’istruttoria.
Si tratta di accorgimenti che tutelano non soltanto l’acquirente, ma anche il venditore.
Quest’ultimo, infatti, accettando una proposta condizionata, si impegna in una compravendita il cui esito dipende almeno in parte dalle decisioni di un soggetto terzo: la banca.
Ha quindi un interesse legittimo a conoscere i tempi dell’operazione e a non rimanere indefinitamente vincolato a una trattativa incerta.
12. Il ruolo dell’agenzia immobiliare: non basta inserire una clausola
Nella nostra attività incontriamo quotidianamente acquirenti che hanno bisogno di ricorrere a un mutuo per acquistare casa.
Per questo motivo consideriamo la condizione sospensiva non come una semplice formula da aggiungere alla proposta, ma come uno strumento contrattuale che deve essere costruito sulle caratteristiche della singola operazione.
Prima di arrivare alla firma è importante comprendere quale sia il fabbisogno finanziario dell’acquirente, quali verifiche siano già state effettuate con la banca e quali tempistiche siano realisticamente necessarie.
Allo stesso modo, occorre mettere a disposizione la documentazione dell’immobile e coordinare le comunicazioni tra acquirente, venditore, banca, tecnici e notaio.
La concessione del finanziamento rimane una decisione esclusiva della banca. Nessun agente immobiliare può garantirne l’esito.
Possiamo però fare molto per evitare che problemi di comunicazione, documenti mancanti o scadenze trascurate compromettano una compravendita che avrebbe potuto concludersi regolarmente.
In conclusione
Comprare una casa con un mutuo è un percorso che coinvolge più soggetti e nel quale non tutto dipende dalla volontà di chi vende e di chi acquista.
La condizione sospensiva serve proprio a gestire questa incertezza, stabilendo fin dall’inizio quali saranno le conseguenze dell’ottenimento o della mancata concessione del finanziamento.
Non è una garanzia che la banca approverà il mutuo, ma uno strumento per tutelare gli interessi delle parti e rendere più chiari gli impegni reciproci.
Se il mutuo non dovesse essere concesso, esistono anche altre strade, come la vendita con riserva della proprietà.
Una proposta d’acquisto ben formulata non elimina gli imprevisti. Permette però di affrontarli sapendo quali sono le regole, le scadenze e le possibili conseguenze.
È proprio questo uno degli aspetti più importanti di una compravendita seguita con attenzione e professionalità.