Il box che non compare nella dichiarazione di successione, la cantina mai dichiarata, la quota di cortile data per scontata. Una guida per capire che cosa manca davvero, come si corregge e che cosa serve per arrivare al rogito senza sorprese.
Stai preparando la vendita di una casa ricevuta in eredità. Raccogli i documenti, recuperi la dichiarazione di successione e scopri che l’appartamento è indicato correttamente, ma manca l’autorimessa. Oppure una piccola cantina, un deposito o una quota di cortile che la famiglia ha sempre considerato parte della proprietà.
È una situazione che può emergere proprio quando si confrontano i documenti necessari per vendere. La domanda è immediata: si può rimediare oppure la vendita è compromessa?
In molti casi l’omissione si può correggere, anche se la successione risale a parecchi anni prima. Prima, però, bisogna capire che cosa manca: un bene nella dichiarazione fiscale, un aggiornamento catastale oppure un effettivo passaggio di proprietà. Sono situazioni diverse, che richiedono soluzioni diverse.
1. Prima di tutto, accertare che il bene sia stato davvero dimenticato
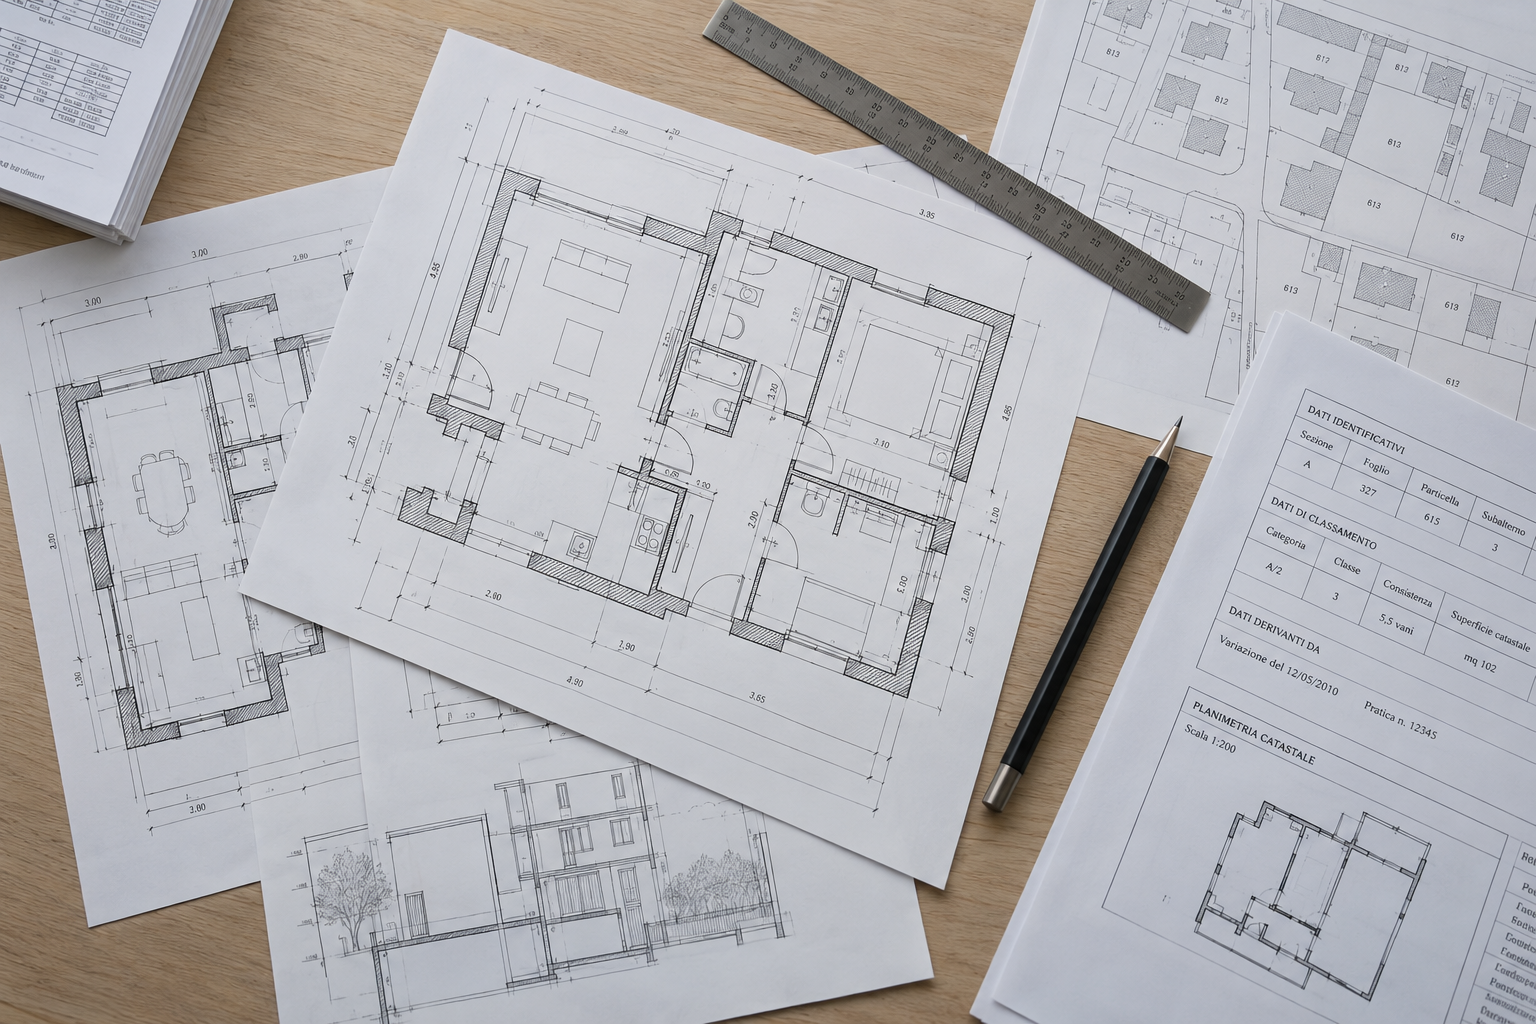
Una cantina non deve necessariamente comparire nella successione come un immobile separato. Potrebbe essere già compresa nella stessa unità catastale dell’appartamento, rappresentata nella relativa planimetria e considerata nella sua rendita.
Diverso è il caso di un box o di una cantina censiti autonomamente, con propri identificativi catastali: se appartenevano al defunto e non risultano dichiarati, l’omissione deve essere verificata.
Occorre inoltre distinguere le proprietà esclusive dai beni comuni non censibili, che non richiedono una distinta indicazione nella dichiarazione secondo le istruzioni dell’Agenzia delle Entrate. Un locale condominiale comune a più unità non si tratta come un deposito di proprietà esclusiva.
Non basta quindi cercare la parola “cantina” nel documento. Bisogna confrontare il titolo di acquisto, i dati catastali attuali e storici, le planimetrie e la dichiarazione presentata.
2. La dichiarazione di successione non attribuisce da sola la proprietà
Nella pratica si sente dire: “La cantina non è nella successione, quindi non l’abbiamo ereditata”. Questa conclusione non è corretta.
La dichiarazione di successione è un adempimento fiscale. Serve a comunicare al Fisco i beni e i diritti trasferiti e a determinare le imposte. L’acquisto dell’eredità dipende invece dalle regole del Codice civile e dall’accettazione: la dichiarazione, da sola, non è un titolo che dimostra la qualità di erede.
Se il defunto era proprietario anche dell’autorimessa, il semplice fatto che sia stata dimenticata nella dichiarazione non la fa scomparire dal patrimonio ereditario. Occorrerà individuare a chi sia devoluta, in quali quote e con quali adempimenti da completare.
La distinzione vale anche nell’altro senso: inserire un immobile nella dichiarazione di successione non dimostra, da solo, che appartenesse al defunto. Prima di integrare la pratica bisogna verificarne il titolo di proprietà.
Sul rapporto tra accettazione dell’eredità e vendita abbiamo dedicato un approfondimento specifico: accettazione tacita dell’eredità e vendita dell’immobile.
3. Che cosa significa che il bene “manca nella provenienza”
Per una casa ereditata, la ricostruzione della provenienza richiede più documenti: il titolo con cui il defunto aveva acquistato, le regole successorie o il testamento, la dichiarazione fiscale e le formalità immobiliari pertinenti.
Per questo la frase “manca nell’atto di provenienza” va precisata.
Se il box era del defunto ed è stato omesso soltanto nella dichiarazione, il problema è principalmente dichiarativo e documentale. Se invece manca anche nel precedente acquisto o in un successivo atto di divisione, bisogna capire se e a chi sia stato effettivamente trasferito.
L’assenza di un subalterno può essere solo apparente. Frazionamenti, fusioni e variazioni catastali modificano gli identificativi nel tempo: una verifica storica evita di trattare come dimenticato un bene già ricompreso nei documenti con una diversa identificazione.
4. Se l’omissione è nella dichiarazione, si può correggere
Il Testo unico sulle successioni considera incompleta la dichiarazione che non riporta tutti i beni e i diritti dell’attivo ereditario. La regolarizzazione richiede quindi di dichiarare quanto manca e di esaminare le conseguenze fiscali dell’aggiunta.
Si ricostruiscono il diritto e la quota appartenenti al defunto, i beneficiari, le quote ereditarie e il valore da dichiarare secondo la disciplina applicabile. Si verifica inoltre se occorrano ulteriori documenti o richieste di agevolazione.
L’espressione “integrare la successione” descrive bene l’obiettivo, ma il modello da presentare cambia in funzione della dichiarazione originaria. La distinzione più importante è tra il precedente Modello 4 cartaceo e la dichiarazione telematica.
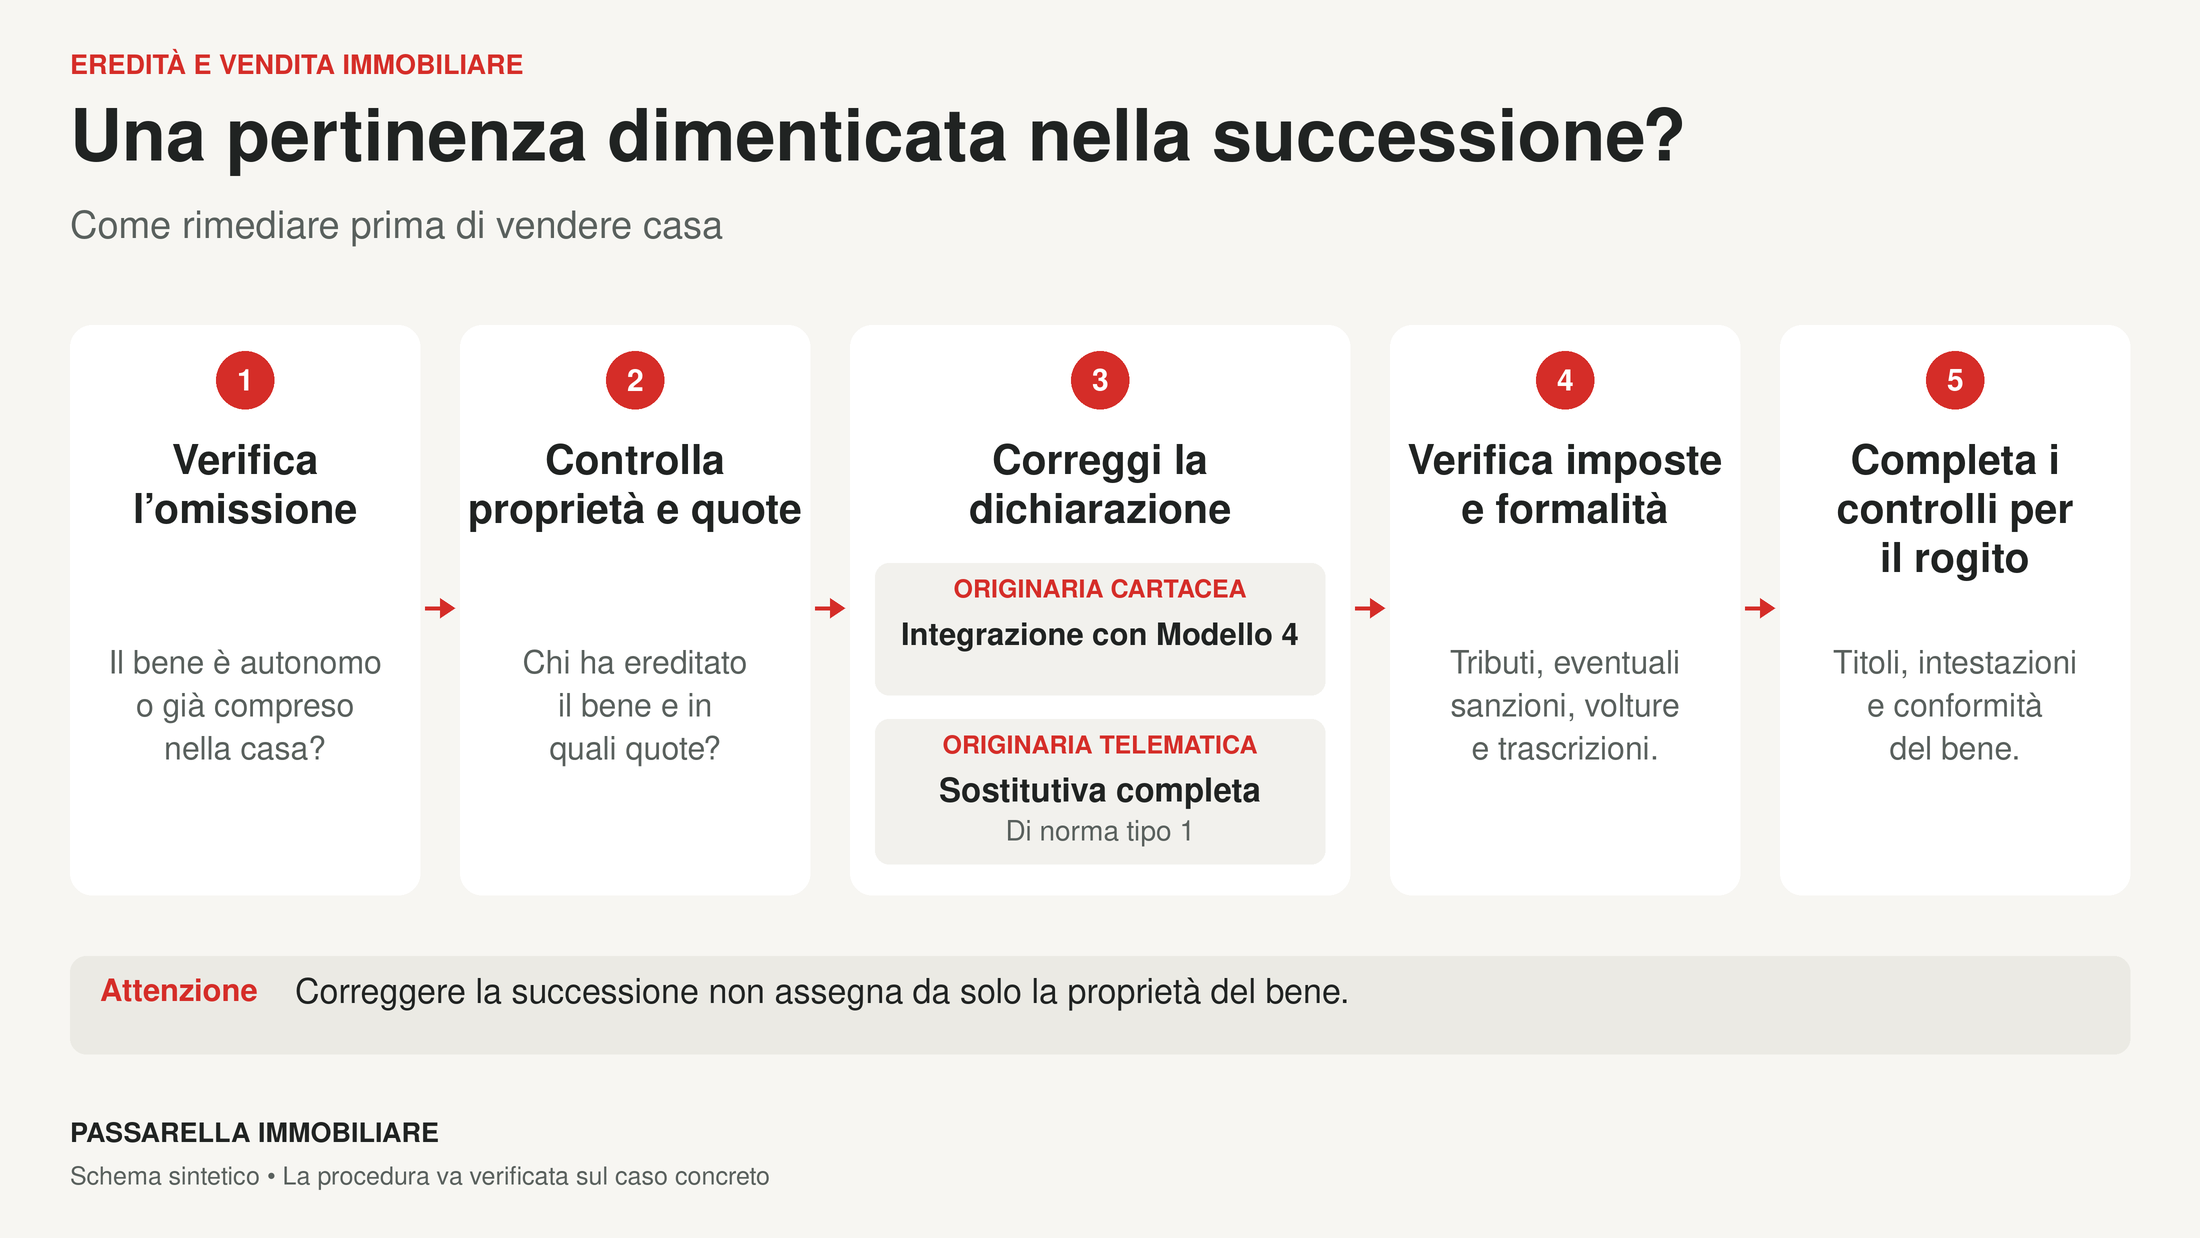
Il modello da usare dipende dalla dichiarazione originaria, non dalla data in cui si corregge. Se l’originale era un Modello 4 cartaceo, l’integrazione segue ancora quella modulistica; se era telematica, si presenta una dichiarazione sostitutiva.
5. Se la dichiarazione originaria era cartacea, si continua con il Modello 4
Per le dichiarazioni presentate con il precedente Modello 4, le integrazioni continuano a seguire quella modulistica e le relative modalità. Non si passa automaticamente al nuovo modello telematico perché la correzione viene effettuata oggi.
La regola è prevista dal provvedimento dell’Agenzia delle Entrate del 28 dicembre 2017, punto 2.2. Il precedente modello rimane previsto anche per le successioni aperte prima del 3 ottobre 2006.
Nel caso di un bene dimenticato si predispone l’integrazione appropriata, collegandola alla dichiarazione già registrata. Il professionista verifica dati da riportare, documentazione, tributi e successiva voltura, coordinandosi con l’ufficio competente quando necessario.
La data della morte e il modello utilizzato all’origine sono quindi le prime due informazioni da recuperare.
6. Se la dichiarazione era telematica, si presenta una sostitutiva
Nel sistema telematico l’aggiunta di un immobile avviene normalmente con una dichiarazione sostitutiva di tipo 1, relativa alle modifiche che richiedono nuova trascrizione e/o voltura.
Il modello ripropone la dichiarazione completa, inclusi i dati invariati, con gli estremi della precedente registrazione.
Il tipo 2 riguarda modifiche senza nuove formalità immobiliari; il tipo 3 serve esclusivamente a integrare o modificare gli allegati. Quest’ultimo non consente quindi di aggiungere un box omesso.
Le istruzioni prevedono inoltre regole particolari se cambia il dichiarante, con intervento dell’ufficio. Il dichiarante va distinto dal professionista incaricato dell’invio.
7. Se sono passati anni, bisogna distinguere la correzione dalle sanzioni
Il termine ordinario per presentare la dichiarazione è di dodici mesi dall’apertura della successione, salvo le decorrenze particolari previste dalla legge. La scadenza non significa che un bene dimenticato diventi impossibile da regolarizzare.
Occorre però capire se si tratta di un’omissione presente fin dall’inizio oppure di un evento successivo che modifica la devoluzione dell’eredità o determina un’imposta maggiore. Gli articoli 28 e 31 del Testo unico disciplinano anche queste situazioni.
Scoprire oggi una vecchia dimenticanza non fa ripartire un nuovo termine di dodici mesi senza conseguenze. E il decorso dei termini di accertamento non aggiorna i documenti immobiliari: i termini fiscali e la ricostruzione della proprietà rispondono a esigenze diverse.
Il caso concreto va esaminato considerando scadenze, imposte, eventuali atti dell’Agenzia e possibilità di ravvedimento. Per vendere occorre comunque verificare che la posizione del bene sia ricostruita correttamente.
8. Aggiungere una pertinenza può comportare imposte e spese
Non esiste un costo uguale per tutte le pratiche. Le voci da verificare sono:
- l’eventuale maggiore imposta di successione;
- le imposte ipotecaria e catastale;
- gli altri tributi connessi alle formalità;
- eventuali interessi e sanzioni;
- il compenso per l’attività professionale.
La maggiore imposta di successione dipende anche dal valore complessivo trasferito, dal rapporto di parentela e dalle franchigie. Può quindi accadere che aggiungere un piccolo bene non faccia emergere ulteriore imposta di successione, ma restino altri importi da versare.
Vanno poi esaminati gli eventuali requisiti per l’agevolazione prima casa e la sua applicabilità alla pertinenza. Il fatto che un box sia utilizzato insieme all’abitazione non rende automaticamente agevolata qualsiasi regolarizzazione.
Presentare una sostitutiva completa non significa ripagare indistintamente tutte le imposte sui beni già dichiarati: si considerano i versamenti precedenti secondo le regole applicabili, insieme alle nuove formalità.
9. Le regole fiscali dipendono anche dalla data del decesso
Per le successioni aperte dal 1° gennaio 2025 è stato introdotto il sistema di autoliquidazione dell’imposta di successione. Per quelle precedenti va considerato il regime applicabile alla loro apertura.
Integrare oggi una successione del passato non significa trattarla come una successione aperta oggi.
Anche per le sanzioni conta la disciplina applicabile alla violazione. La riforma del D.Lgs. 87/2024 prevede una specifica decorrenza per le violazioni commesse dal 1° settembre 2024. Il ravvedimento può consentire riduzioni, quando ne ricorrono le condizioni.
Per un preventivo attendibile servono quindi almeno la data della morte, la dichiarazione originaria, i versamenti già effettuati e gli eventuali avvisi ricevuti. Il solo valore della cantina non è sufficiente.
10. L’integrazione non assegna il box a chi utilizza l’appartamento
Immaginiamo che due fratelli abbiano ereditato una casa con autorimessa. La dichiarazione riporta la casa, ma dimentica il box. Uno dei fratelli abita nell’appartamento e utilizza da sempre anche l’autorimessa.
L’uso non crea la proprietà. In assenza di un diverso titolo o di altre vicende rilevanti, il bene segue la devoluzione ereditaria e le quote spettanti ai successori: la dichiarazione correttiva deve rappresentare quei diritti, non può essere usata per scegliere a chi attribuire l’immobile.
Se il box appartiene a più soggetti, per venderlo interamente occorre coinvolgere tutti i proprietari oppure definire prima un diverso assetto con gli strumenti appropriati.
Questo controllo è essenziale quando l’appartamento e la pertinenza sembrano formare un unico insieme, ma hanno una storia giuridica differente.
11. Se il bene manca anche da una divisione o da una compravendita, serve un controllo ulteriore
Supponiamo che i fratelli abbiano già diviso l’eredità, assegnando l’appartamento a uno di loro, e che il box non sia stato compreso nell’atto.
Prima di dichiararlo automaticamente appartenente allo stesso assegnatario bisogna leggere la divisione e verificare che cosa abbia effettivamente attribuito.
L’articolo 762 del Codice civile prevede che l’omissione di beni ereditari non renda nulla la divisione, ma dia luogo a un supplemento della stessa. Se il box è rimasto comune, potrà essere necessario un ulteriore accordo o atto, da valutare con il notaio.
Un controllo analogo serve se nel frattempo la casa è stata venduta.
Articolo 818 del Codice civile: gli atti che riguardano il bene principale comprendono anche le pertinenze, se non è diversamente disposto. La mancata menzione di una pertinenza nell’atto non dimostra quindi, da sola, che sia stata esclusa dal trasferimento: vanno accertati il rapporto pertinenziale e il contenuto del titolo.
Integrare la dichiarazione fiscale non modifica automaticamente l’oggetto di una precedente compravendita.
12. Se ci sono state più successioni, bisogna ricostruire tutti i passaggi
Una pertinenza dimenticata può emergere dopo più decessi.
Per esempio: il garage apparteneva al nonno; il padre ne aveva ereditato una quota, ma il bene non era stato dichiarato; successivamente anche il padre è morto e oggi i figli vogliono vendere.
In un caso del genere non si può presumere che basti aggiungere il garage soltanto all’ultima dichiarazione. Bisogna ricostruire i diritti trasmessi a ogni passaggio e individuare le dichiarazioni e le formalità da regolarizzare.
Non si tratta di attribuire il bene due volte, ma di documentare come i diritti siano arrivati agli attuali proprietari.
La presenza di più successioni può aumentare lavoro e tempi: è una ragione concreta per controllare i documenti prima di promettere una data di rogito.
13. Prima del rogito si controllano anche Catasto e registri immobiliari
La presentazione della dichiarazione correttiva è un passaggio importante, ma non esaurisce sempre il lavoro. Si verificano anche l’esito della voltura catastale, le formalità nei registri immobiliari e la documentazione dell’acquisto ereditario.
La trascrizione del certificato di successione, eseguita per finalità fiscali, va distinta dalla trascrizione dell’accettazione dell’eredità. Il notaio controlla quest’ultima e la continuità delle trascrizioni secondo gli articoli 2648 e 2650 del Codice civile.
Integrare la successione non regolarizza nulla sul piano edilizio e catastale. Opere abusive, trasformazioni e planimetrie non conformi restano da sanare a parte: è una verifica separata, da fare sullo stesso locale.
Il punto di arrivo è una documentazione coerente sul bene che si vuole vendere: chi ne è proprietario, per quale quota, come lo ha acquistato e come risulta identificato e rappresentato.
14. La vendita può proseguire, con tempi e accordi coerenti
Un’omissione non comporta necessariamente l’abbandono della vendita. Quando è circoscritta e la proprietà è chiara, il percorso può consistere nella regolarizzazione dichiarativa e nelle formalità conseguenti.
La situazione cambia se bisogna coinvolgere altri eredi, integrare più successioni, completare una divisione o risolvere un’incertezza sul titolo. Non è quindi prudente garantire che tutto si risolva in pochi giorni senza aver visto i documenti.
Se è già in corso una trattativa, la situazione deve essere rappresentata chiaramente. Eventuali impegni preliminari vanno formulati identificando i beni, l’attività necessaria, chi la sostiene e termini compatibili con il caso, con il supporto dei professionisti coinvolti.
Anche la ripartizione dei costi va concordata: una spesa per sistemare la documentazione del venditore non diventa automaticamente una spesa a carico dell’acquirente.
15. I documenti da recuperare per iniziare
Per una prima verifica è utile raccogliere:
- la dichiarazione di successione completa e le ricevute;
- il titolo di acquisto del defunto;
- l’eventuale testamento;
- gli atti successivi di divisione o trasferimento;
- le visure catastali attuali e storiche;
- le planimetrie e, quando utile, l’elaborato planimetrico.
Le ispezioni nei registri immobiliari permettono di completare il confronto con gli atti e le formalità disponibili.
Il professionista che cura la successione verifica la correzione fiscale; il tecnico ricostruisce identificativi e situazione del locale; il notaio esamina proprietà e trasferibilità. Le attività possono essere svolte dagli stessi professionisti quando le rispettive competenze e abilitazioni lo consentono.
Controllare la provenienza prima di mettere la casa in vendita
Una cantina o un box possono avere un valore contenuto rispetto all’appartamento, ma richiedono la stessa chiarezza sulla proprietà. Se sono compresi nella vendita, devono essere verificati fin dall’inizio.
Nella preparazione di una casa ereditata, il confronto tra titoli, successioni e dati catastali permette di individuare questi problemi prima che diventino un ostacolo alla trattativa. È lo stesso lavoro che serve quando la casa arriva da una donazione o quando occorre verificarne la regolarità prima di venderla.
Sapere che una pertinenza è stata dimenticata consente di organizzare la regolarizzazione, quantificarne le spese e concordare tempi realistici.
Prima di promettere la vendita di un insieme di beni, occorre sapere esattamente quali beni si possiedono e quali documenti servono per trasferirli.